

こんにちは。好きなことでゆるく働き、都心ミニマルライフを楽しむもふもふです。
2026年10月は、特定口座で持っていた投資信託を約100万円分売却しておきました。
売った理由は、とてもシンプルです。
明日暴落が来たら、心がざわつくから。
今日はこの売却タイミングと、売ってどう感じたかを綴ってみます。
今回は、【明日暴落がきたらどうする?】3000万円サイドFIRE女の売却ルールについてお伝えします。
鉄則!売却は特定口座のみ
大前提ですが、私は好きなことでゆるく働くために個人資産1800万円が必要でした。
そこから自然増殖して3000万円となった今、iDeCo2.3万円以外の新規入金をストップしています。
そのため、今ではNISA枠を埋めるために、特定口座を売却し続けております。
正直約20%の税引きは痛いけど、こればかりは仕方ない。
投資用キャッシュは、300万円をキープするというルールでした。
ただ、あまり働いていない以上、今年はこの300万円を割ってくることも多い!
投資用キャッシュがいつもギリギリなことが、最近のモヤモヤでした。
売却理由:明日暴落がきたら後悔するから
長期投資は心穏やかに続けることが、私のなかで鉄の掟であります。
その視点で資産を眺めてみると、ふとこう思ったんですね。
明日暴落がきたら、もう少し売っておけばよかったと後悔しそうだな。
特に米国株は、11月の中間選挙前後で、値動きが大きくなるかもしれません。
というわけで、その直感に従い、特定口座から大きめに取り崩しておくことにしました。
もし何もなかったら、それはそれでよし!
来年分のNISAのクレカつみたて用にまわせばいいだけです。
特定口座、どれから売る?
特定口座は、まず30万円くらい残っていたニッセイ外国株式を売りました。
旧NISAにいた最後の投資信託なので、なんだか感慨深いものです。今までありがとう。

この売却で、最大10列くらいあった特定口座が2列になりました。やっとスッキリしたー!
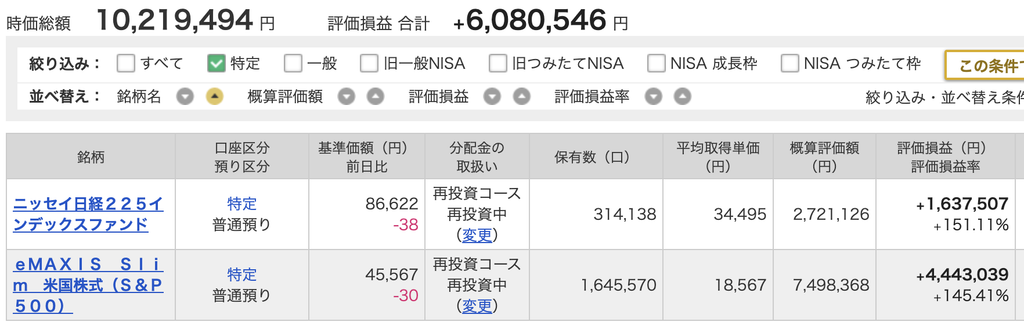
このあと下のS&P500からも70万円ほど売却したので、特定口座は1000万円を切りました。
最終的には特定口座を0にし、非課税口座を全埋めする予定。
売却タイミングは?
私の場合は、売却タイミングを細かく見ることはありません。
特に米国株式の投資信託だと、約定までラグがあるので、細かく見てもあまり意味がありません。
そのため、わかりやすい下落期じゃなければ、いつ売ってもいいや〜という感じ。
このへんのルールがゆるいため、散財モードの時は気をつけねばなりません…。
売却してどう感じた?
今回売却してどう感じたかというと、もったいないとは微塵も思わず、なんだかほっとしました。
やはり今の自分には、大きめの現金化が必要だったようです。
投資用キャッシュに余裕ができたので、明日暴落がきても慌てることはなさそう。
ということは、今までのルールだったキャッシュ300万円は、もう自分には足りないのかも?
できれば、年末までにもう少し売っておきたい。
このように、自分の心と向き合って、長期投資と穏やかな距離感でいられたらと思います。
まとめ
以上、【明日暴落がきたらどうする?】3000万円サイドFIRE女の売却ルールについてお伝えしました。
私の結論は、こちらでした。
- 「明日暴落がきたら」を仮定し、想像してみよう。
- 心がざわついたらキャッシュを増やそう。
- キャッシュ◯万円ルール、柔軟に見直そう。
もちろん、私にもう少し働く気力があるならば売却の必要などありません。
しかし、最近は事業をどんどん縮小しているため、今の私に新規入金は不可能であります。
こんなに働く量を減らしているというのに、キャパ的に自分には精一杯になってしまいました…。
今の自分を振り返ると、このために資産形成をしておいてよかった!と心から思っています。
やはり体力に自信のない方こそ、後半にゆるく働く選択肢をもっておいて損はありませんよ。
まずは何かあった時に貧困に陥らないよう、少額からでもお金の準備をしましょうね。
【関連】よろしければこちらもどうぞ。