
こんにちは。好きなことでゆるく働き、都心ミニマルライフを楽しむもふもふです。
全財産380円から、1800万円でサイドFIRE。
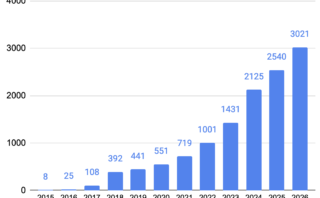
そこから好調相場のおかげもあり、現在個人資産3000万円となりました。
次の目標は4000万円
となりそうなものなのに、ダメ人間の私はすっかり力尽きてしまいました。
今回は、資産3000万円の40代が考える、お金の使いどきについて考えたことを書いてみます。
最終目標3000万円に届いたら、力尽きた
この11年間、ずっと自分のテーマだったことがこちら。
散財人間が、コツコツ資産形成できるのか?
最初の100万円がきつくて、1〜2年ほどは何度も挫折しました。(ちょっと貯めては使うの繰り返し)
でもしつこくやり続けた結果、無駄を省いたミニマルな暮らしが、意外と定着したんですよね。
散財社畜時代の反動もあって、資産が増えていくのが嬉しかったし、何より自分の暮らしへの満足度にほっとしました。
自分の目標だった1800万円に届いた時は、ほんとーーーに嬉しかった!!
ただし、3000万円に届いたときは、そこまでの喜びはありませんでした。
ゆるく働きたいし、もう入金しなくていいや〜。
「もう増やさなくていい」と思えた理由
いろいろ試算してみた結果、今の暮らしを続けるなら、これ以上積極的に増やさなくても大丈夫そうだとわかりました。
- 生活費は夫と折半しても、月20万円以下
- 個人事業で、最低月20万円の収入がある
- 運用は続けるので、あとは複利にお任せ
金融庁のライフプランシミュレーターで試算したときの話は、こちらにまとめています。
▶︎【金融庁のライフプランシミュレーター|2026】今のままで、人生逃げ切れるか?
このときに、夫婦の老後資金も含め、「お金で詰むことなく人生逃げ切れそう」と理解しました。
ならば、今度は体力気力が目減りしていくなかで、お金の使いどきを逃すことの方が恐ろしい!
自分はDIE WITH ZERO寄りの人間であります。
というわけで、前置きが長くてすみません。
自分にとっての今後の使いどきの基準は、こんな感じで考えています。
自営業40代女のお金の使いどき、3つの基準
①時間を買えるとき
家事の時短家電や、移動をラクにするタクシー代など、時間が増えるものにはお金を使います。
ゆるく働いて手に入れた時間を、さらに大事にするためです。
②体と健康に関わるとき
40代になって、体のメンテナンスの大切さを実感しています。
健康診断のオプション、歯のクリーニング・ホワイトニング、オーガニックの調味料など。
体はお金で買い直せないので、ここはケチらないことにしています。
ただ、それ以外では「散歩する」「たっぷり寝る」など、お金のかからないことばかりかも?
③大切な人・犬と過ごせるとき
夫とのお出かけや、友人との食事、保護犬との暮らし。
人との食事は、激安居酒屋の時もあるし、贅沢ランチの時もあり、そのどれもが楽しい。
いずれにせよ楽しいことを共有するためのお金は、使ったあとの満足度がいちばん高いかも?
逆に、使わないと決めているもの
一方で、今後も避けたいと思うお金の使い方もあります。
- 一瞬の見栄のための買い物
- 認知が歪んだときの衝動買い
- 「お得だから」という理由だけの買い物
散財時代の失敗から学んだのは、
使った瞬間だけ気持ちいいお金は、あとに何も残らない
ということです。
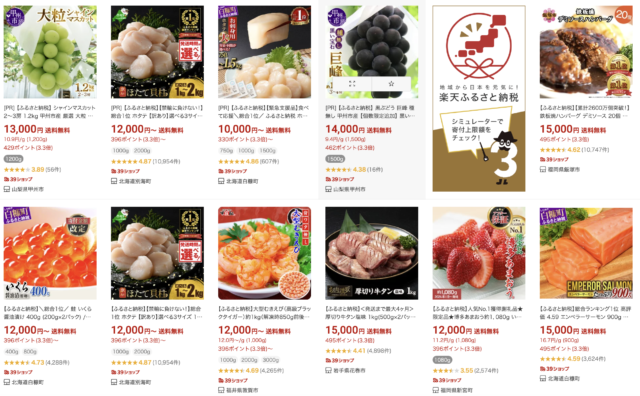
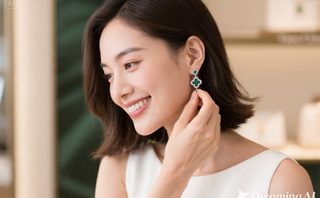
危なかった、「認知が歪んだときの衝動買い」の例がこちら。
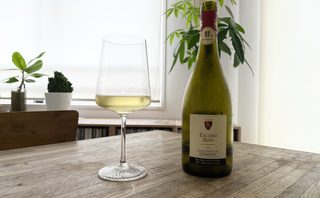
逆に、自分にとって良い買い物はこういうものです。
まとめ
今回は、資産3000万円の40代が考える、お金の使いどきについて書きました。
- 目標額もいいけど、まずは自分にとって足りる額を知ろう。
- 私の使いどきの基準は、①時間②健康③大切な人との時間 でした。
- 認知の歪んだ衝動買いは、これからもしない。しないぞ!
私の場合、なんとか目標額までは貯まりましたが、使うのはまだまだ危なっかしいフェーズ。
というか、多分一生危なっかしいんだろうな…。
このブログでも、上手に使えた例も、逆に大失敗した例も、しっかり報告していきますね。
【関連】よろしければこちらもどうぞ。