
こんにちは。好きなことでゆるく働き、都心ミニマルライフを楽しむもふもふです。
私は2015年からNISA、つみたてNISA、iDeCoを中心に積立投資を行ってきました。
2026年以降も引き続き、NISAを淡々と埋めていくのみ、となりそうです。
投資結果を公開する目的
私が資産公開するのは、投資初心者の方に、少し先の自分の未来を想像してほしいから。
2024年に、長らく私の目標だった運用額1800万円を達成しました。
私がこれを実現できたのは、資産データを公開してくださった先輩ブロガーさんたちのおかげだと思っています。
貯蓄0の時は「低収入でもコツコツやれば1000万円貯まるんだ!」と想像しましたし、1000万円が貯まったあたりでは「私でもサイドFIREしていいんだ!」と未来にワクワクしました。
リアルなデータを見ることで、未来の自分の状況を想像できる。
ぜひ自分の未来を想像し、モチベーションに変えてくださいね。

いっしょに資産の雪だるまをコロコロしていこう。
現状の個人資産
キャッシュもあわせた、現状の個人資産は以下となります。
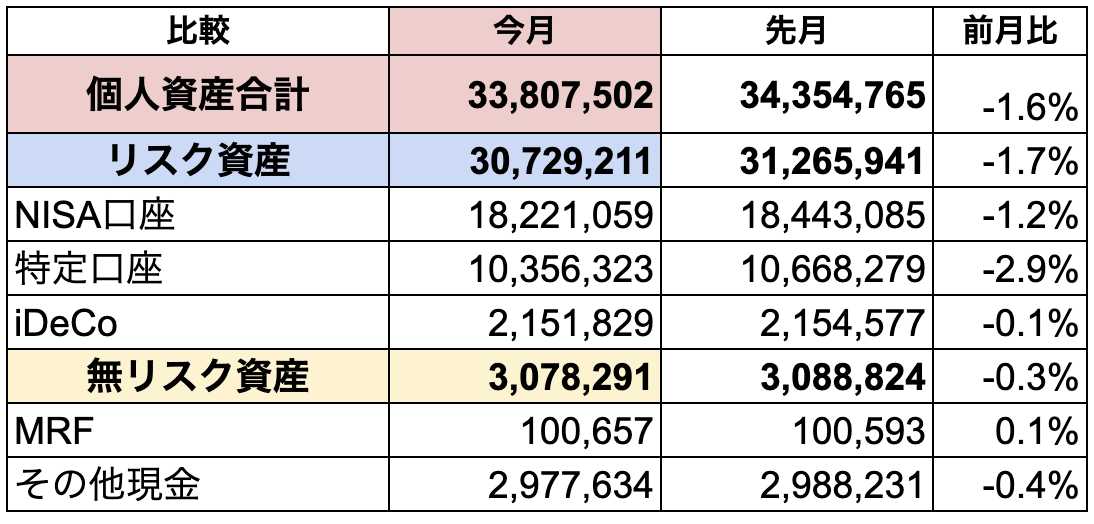
今月の総資産は、前月比 -1.6%となりました。
もっと弱々相場だと思っていたけれど、蓋をあけてみたらマイルドな減少でした。
それでは、リスク資産(投資分のみ)の推移を【年間】【月間】で見ていきましょう。
【年間】証券口座(リスク資産)の推移
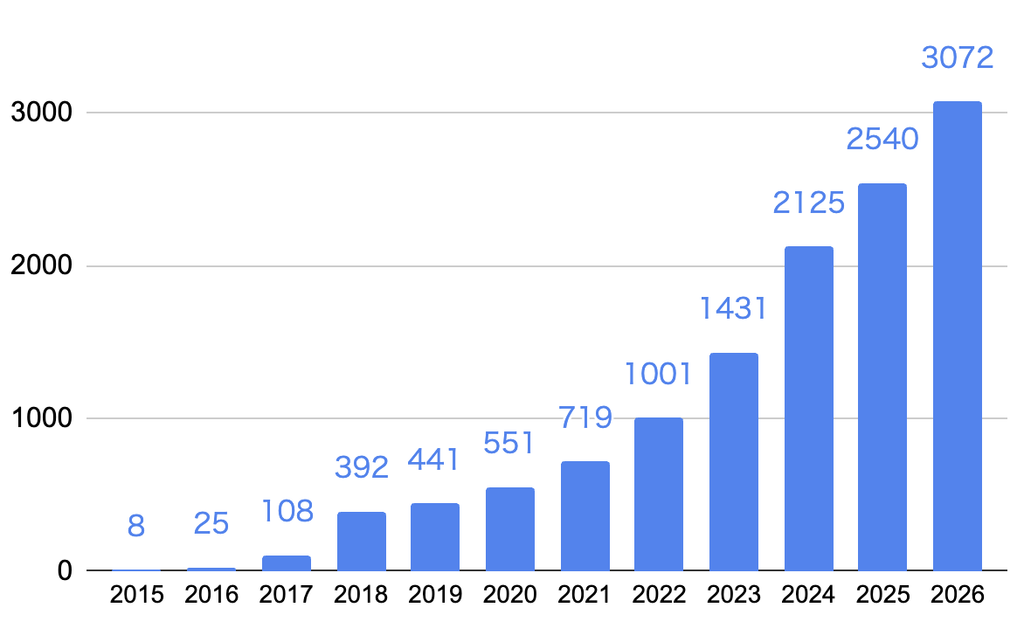
私はひたすらインデックス積立を続けたタイプの資産形成でして、個別株はまだ保有していません。
相場が弱々だった2022年に余剰資金を投入し、運用1000万円となりました。
そこから3000万円まであっという間だったので、2023年からはよほどの好相場だったということですね。
【月間】証券口座(リスク資産)の推移
2022年1月からの、月別の推移です。
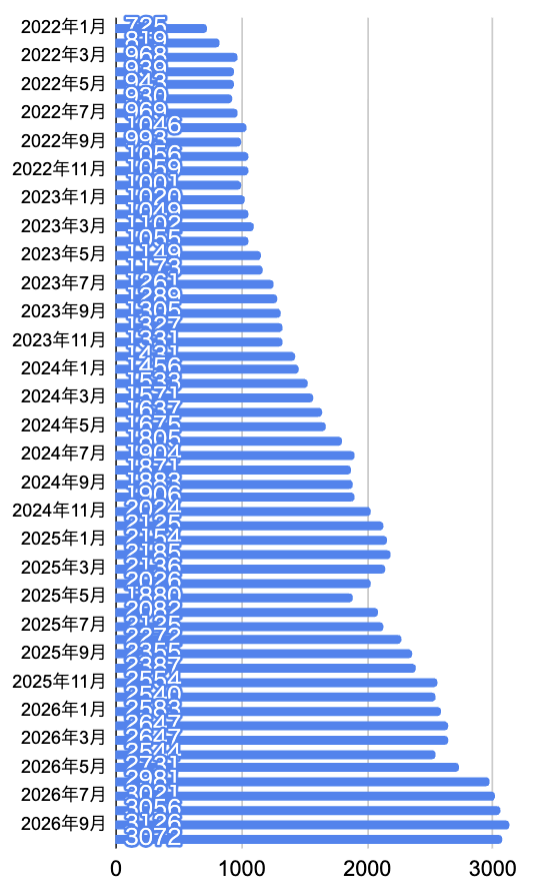
最高値更新続きだったのが、ようやく落ち着きましたね。
個人的に、そろそろ上昇止まってくれ…と思っていたので、今月はちょっとほっとしています。
山高ければ谷深し。
各口座の積立状況を、詳しく見ていきましょう。
NISA口座
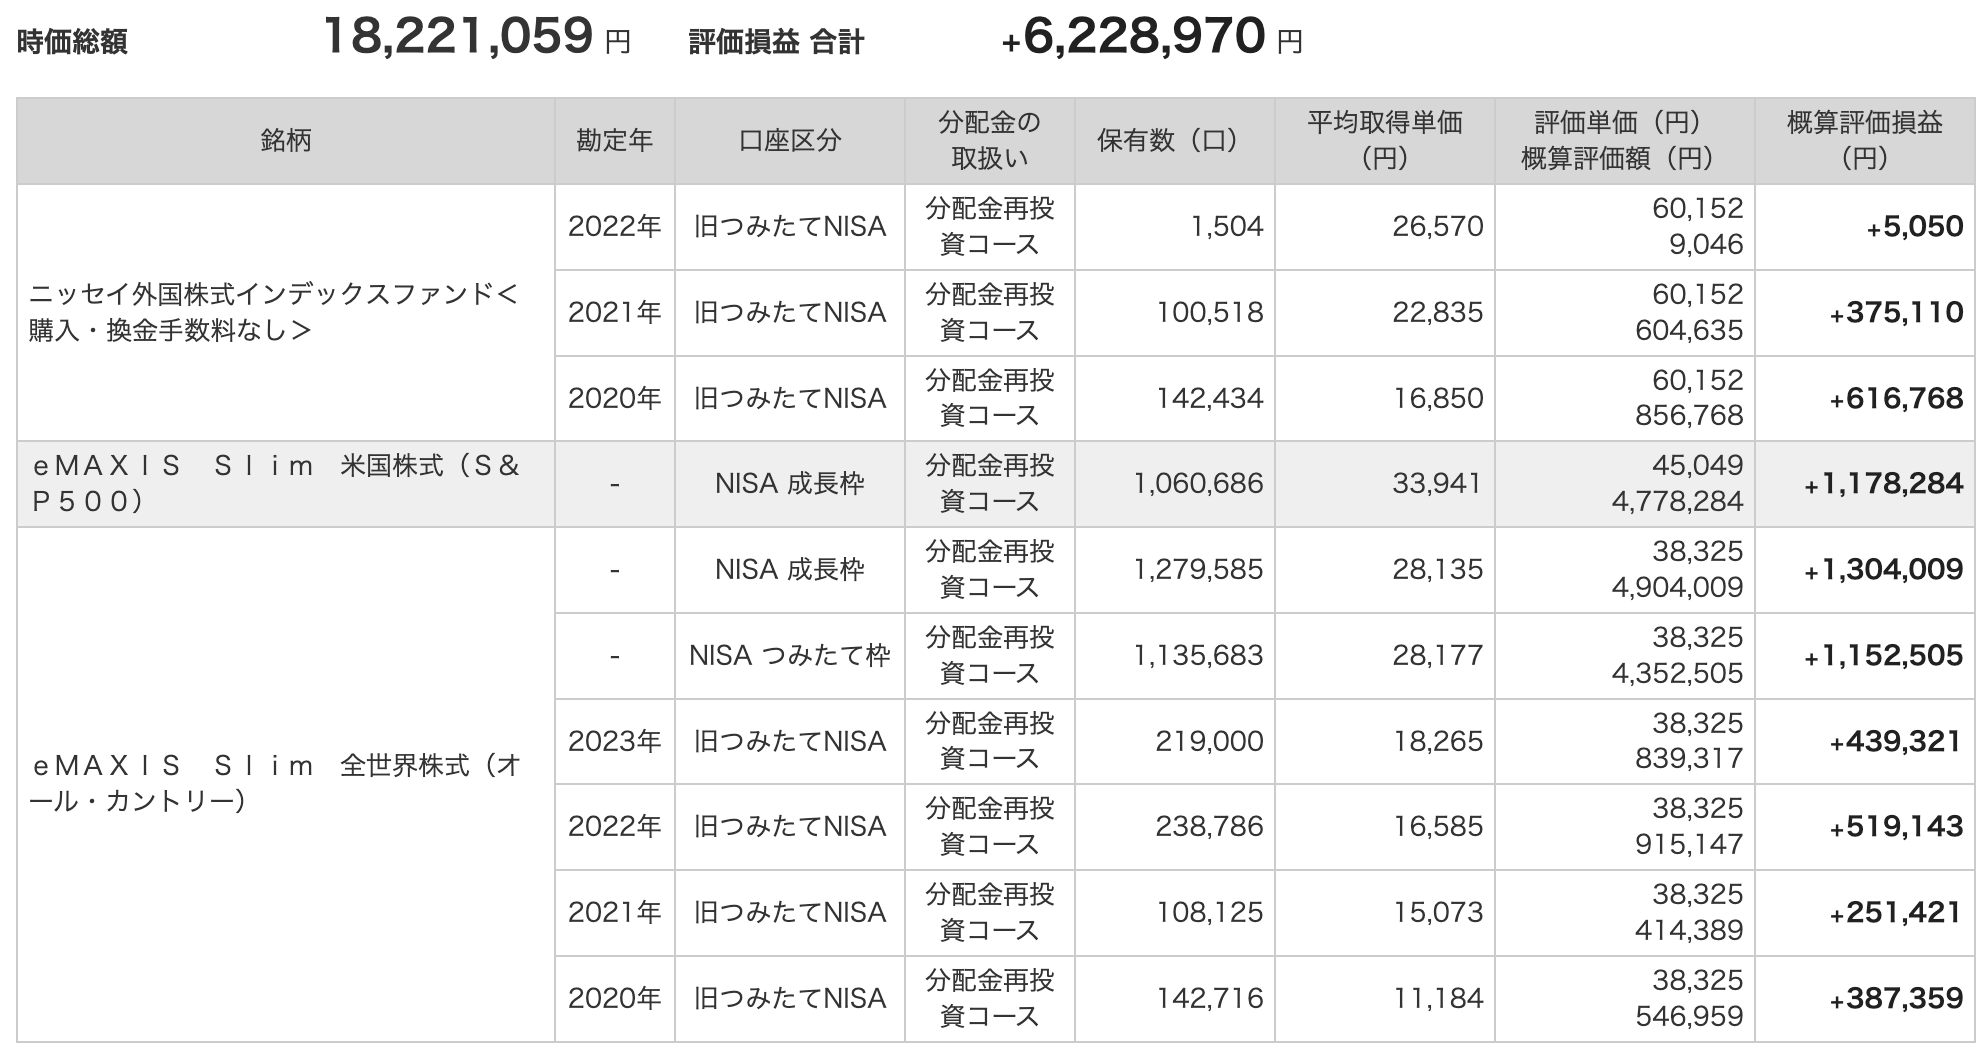
NISA1800万円の枠には、オルカンとS&P500を買っています。
非課税枠(iDeCo含む)は、新NISA枠を全て埋めたら、2420万円となる予定です。
関連▶︎【運用3000万円のその後】 非課税枠2420万円を埋めたら、積立を終了します。
私の新NISA戦略は、こちら。
特定口座
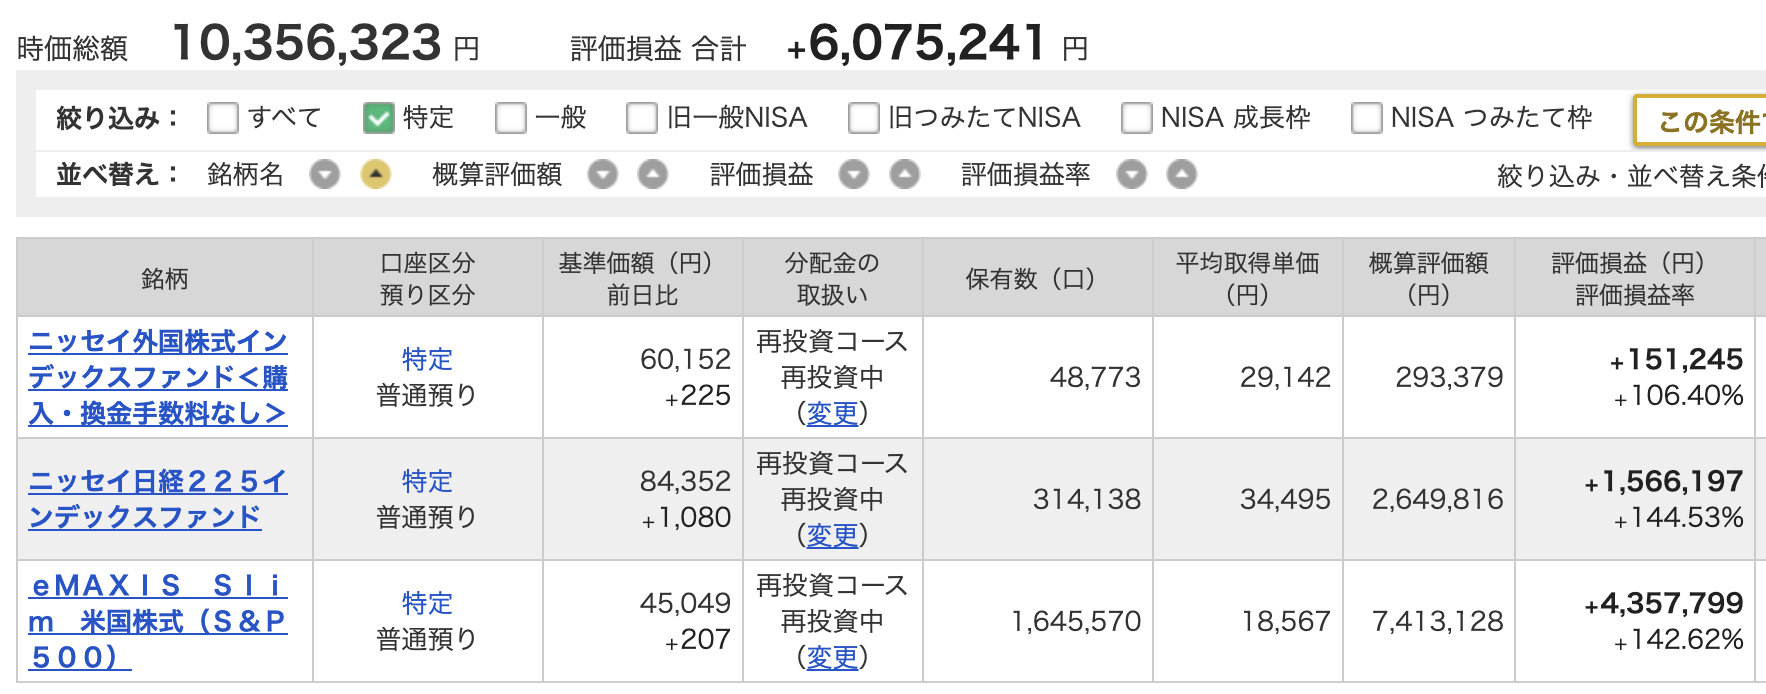
2026年は、iDeCo年間27.6万円以外は、特定口座からNISA枠360万円を移行しています。
次の売却予定は、ニッセイ外国株式インデックスファンド、次がS&P500かな。
マネックス証券で自動売却が開始したので、来年からは特定口座のS&P500を自動売却予定です。

iDeCo
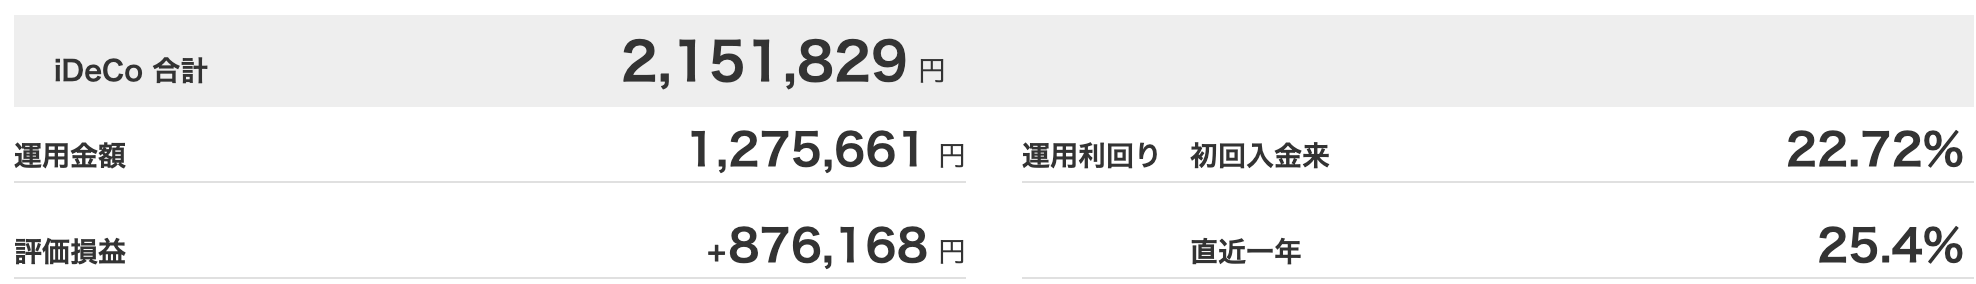
iDeCoは、2022年1月より月額2.3万円で開始しました。
つい取り崩ししてしまう散財脳の私にとって、やはりiDeCoの存在はありがたいですね〜。
iDeCoのメリットは、ズバリ60歳まで引き出せないこと。
あと、個人事業主にとって全額控除になるのは、やっぱり助かる!
S&P500の現状
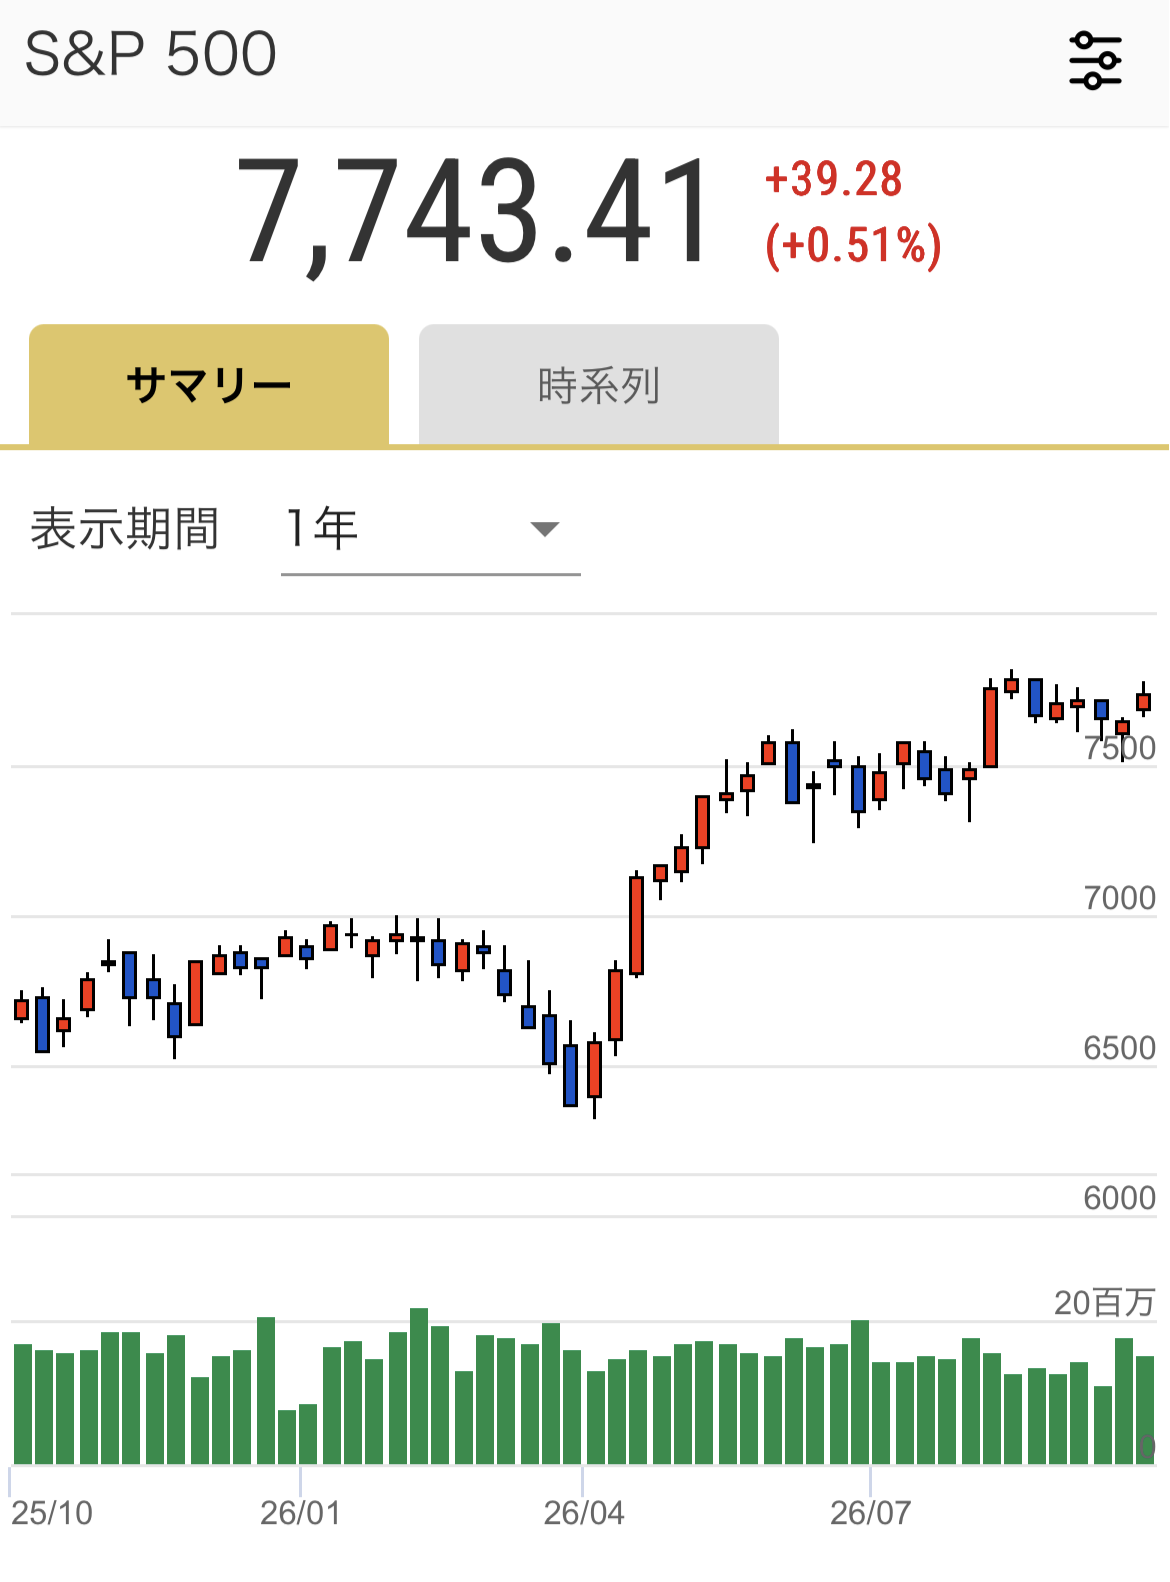
S&P500は、7816(2026年8月)が、直近の最高値更新となりました。
一方、ドル円は少々荒ぶっていたようです。
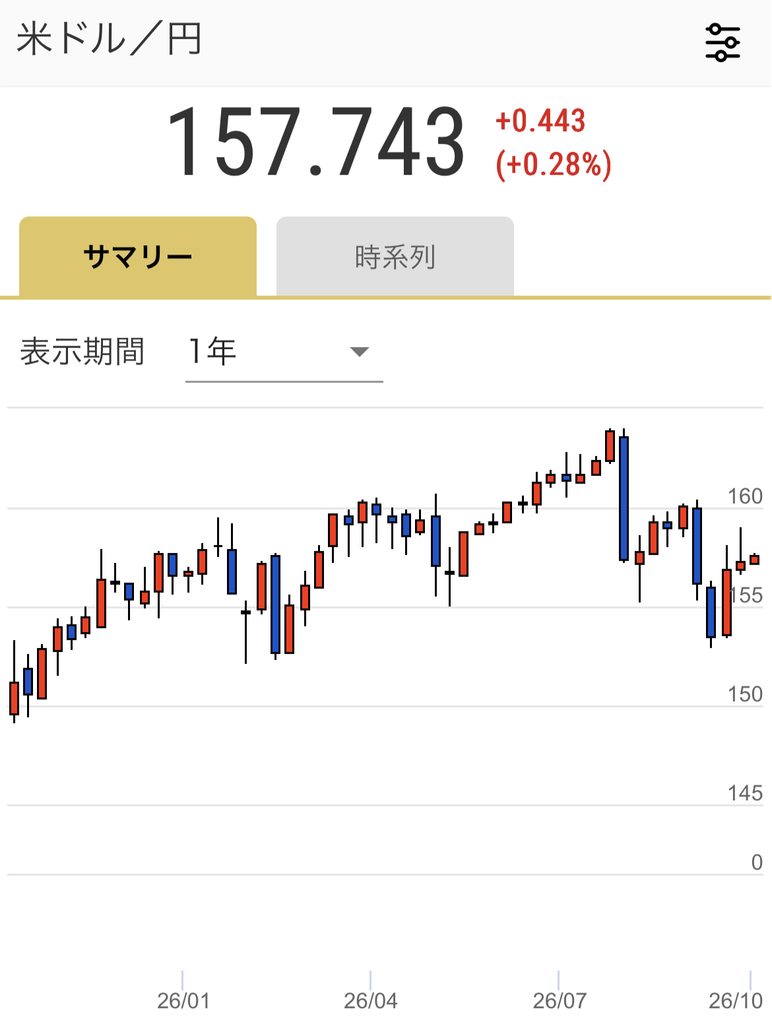
為替の振れ幅が大きいだけで、S&P500は比較的安定していたのですね。
2026年9月のトピックス:リーマンショックを思い出そう
9月は、私はやっぱりリーマンショックを思い出します。
当時の私は株をやっていなかったので、街中の証券会社にある株価ボードの前で立ち尽くすおじさまたちを気の毒に思っていました。
と他人事に思っていたら、広告会社で働いていた私自身も、そこから少し遅れての大不況突入でした。
株の暴落、資産減に耐えたら大丈夫!なわけない。
— もふもふ@好きなことでゆるく働く犬|1800万円サイドFIRE (@mof_yuru) September 28, 2026
実際は、労働環境の悪化がきつい。
リーマンショックの時は、何をしても売上が減少していった。営業は暗い顔。経費の締めつけは強化。世間話消える。長時間労働。後輩倒れる。上司発狂。ボーナス0。好転する兆しが見えない数年。暴落は怖いんだよ…
そのため、いつかくる不況では、資産のことだけでなく、日常を守るという観点も持っておきましょうね。
いま私にできることは、半減しても精神的に耐えられるよう、キャッシュをある程度保有することです。
長期投資では、リスク管理が最も大切!
そして、長期インデックス投資に関しては、長く続けさえすればどこかで良い波に乗れます。たぶん。
さて、ここからはほぼ先月同様の内容なので「もう見たよ。」という方は飛ばしてくださいね。
私の2026年の投資戦略を、4つご紹介します。
2026年の投資戦略① 月12.3万円つみたて
私のつみたて内容は、こちらです。
- 年間120万円|成長投資枠|e MAXIS Slim 米国株式
- 年間120万円|成長投資枠|e MAXIS Slim 全世界株式
- 月間10万円|つみたて投資枠|e MAXIS Slim 全世界株式
- 月間2.3万円|iDeCo|e MAXIS Slim 全世界株式
2026年は、特定口座360万円分を売却し、NISA(123)に充てます。
そのほか毎月2.3万円のみ、iDeCoへ自力積立予定(4)です。
今年は投資は最低限にして、遊び用資金を増やします♪
2026年の投資戦略② クレカ積立10万円
マネックスカードで10万円積立をすると、730ポイントが付与されます。
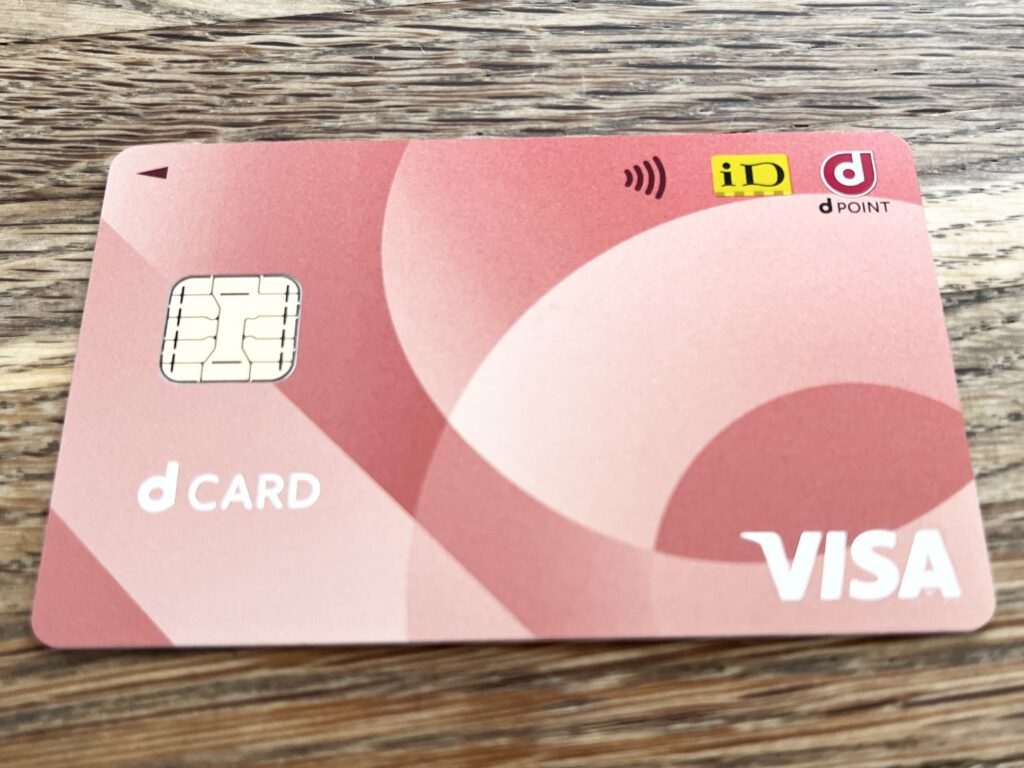
【注意!マネックスカード積立をしている方へ】今すぐdカード積立に変更しましょう。
マネックスカードで積立利用のみだと、2026年10月よりポイントがつかなくなります。dカードなら引き続きつきます。
▶︎マネックスカード投信つみたてのポイント還元率と年会費の改定について
私もマネックスカード保有だったので、dカードに切り替えました。(マネックスカードの解約もお忘なく!)
ポイントはどれくらい獲得できる?
クレカ変更は面倒ですが、現在もらえるポイントをみると無視はできません。
私の場合はクレカ積立をするだけで、年間でポイント約1.4万円分を獲得できています。(2025年末時点)

SBI証券や楽天証券でもポイントがつくので、今から口座開設する方は調べてみてくださいね。
2026年の投資戦略③ リスク管理はしっかりする
ほぼほったらかしの長期積立投資ですが、私が最も重要視しているのは、リスク管理。
しつこくお伝えしていますが、長期投資は一生マラソンをするようなもの。
つまり私は、
- 退場しないこと
- 継続すること
が最重要だと思っています。
2026年では引き続き「キャッシュ300万円確保」をルールとしていますが、数字が苦手な私にはこのシンプル運用が合っているようです。
2026年の投資戦略④ ハピタスを利用する
もしあなたが証券会社を開設するならば、ハピタスというポイントサイト経由は必須ですよ。
【ハピタス経由】(2026/10/1時点)
- SBI証券新規口座開設+50,000円以上の入金=13000ポイント
- 楽天証券新規口座開設+50,000円以上の入金=13000ポイント
- マネックス証券新規口座開設+60日以内に1取引=11000ポイント
キャンペーン内容は日々変動するのでご注意を。
クレジットカードでNISA積立をするなら、対応するクレカもハピタスで同時に作りましょう。
登録がまだの方は、追加で最大2300ポイント(2026年10月時点)がもらえるこちらからどうぞ。
まとめ
以上、今月の投資結果紹介でした。
2026年もあと少しですが、年末までにどのへんに着地するのでしょう?
お金は万能ではないけど、人生を豊かにしてくれるものの一つです。
投資初心者の方にはまずは100万円(ここが一番きついけど)、次に1000万円を目標にがんばろう!とお伝えしたいです。
私は、これらの考えを大切にしています。
- 主婦だって個人資産を持っていい
- 資産形成は、40代からでも決して遅くない
- 経済的自由があれば、好きなことを仕事にできる
どれか一つでも響くものがあったらうれしいです。
こちらの投資結果は毎月公開しています。もしこのデータがどなたかのお役にたったり、モチベーションになったりしたら私も嬉しく思います。いっしょに頑張りましょう。
2026年の新NISAも、お互い自分のペースでがんばろうね。
【関連】よろしければ、こちらもどうぞ。
【関連】3000万円達成までの取り組みを、まとめています。