

こんにちは。好きなことでゆるく働き、都心ミニマルライフを楽しむもふもふです。
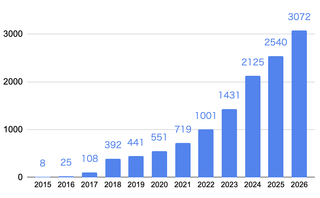
私は2015年からNISA、つみたてNISA、iDeCoを中心に積立投資を行ってきました。
2026年以降も引き続き、NISAを淡々と埋めていくのみ、となりそうです。
投資結果を公開する目的
私が資産公開するのは、投資初心者の方に、少し先の自分の未来を想像してほしいから。
2024年に、長らく私の目標だった運用額1800万円を達成しました。
私がこれを実現できたのは、資産データを公開してくださった先輩ブロガーさんたちのおかげだと思っています。
貯蓄0の時は「低収入でもコツコツやれば1000万円貯まるんだ!」と想像しましたし、1000万円が貯まったあたりでは「私でもサイドFIREしていいんだ!」と未来にワクワクしました。
リアルなデータを見ることで、未来の自分の状況を想像できる。
ぜひ自分の未来を想像し、モチベーションに変えてくださいね。

いっしょに資産の雪だるまをコロコロしていこう。
現状の個人資産
キャッシュもあわせた、現状の個人資産は以下となります。
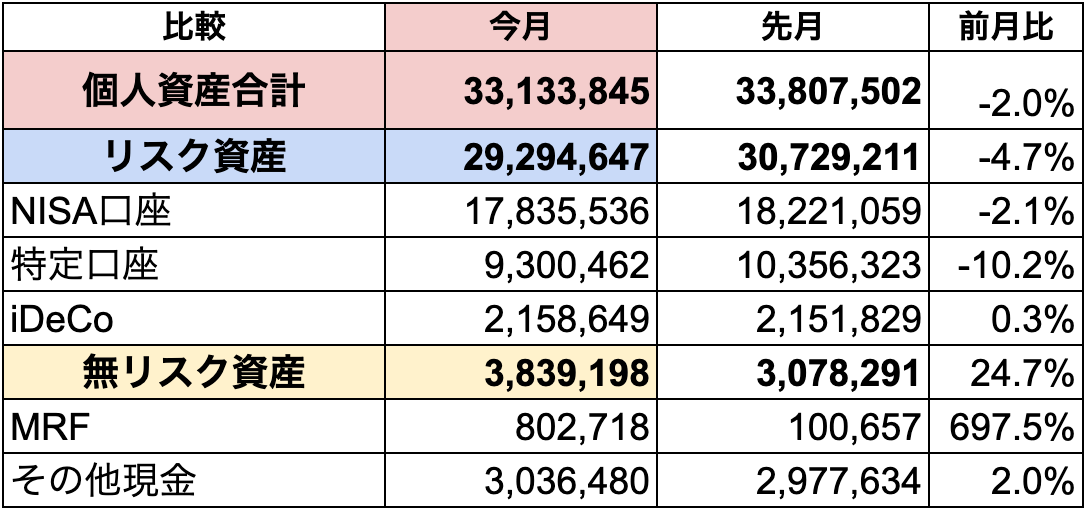
今月の総資産は、前月比 -2.0%となりました。
リスク資産(投資分)は前月比 -4.7%となり、3000万円を大幅に下回りました。
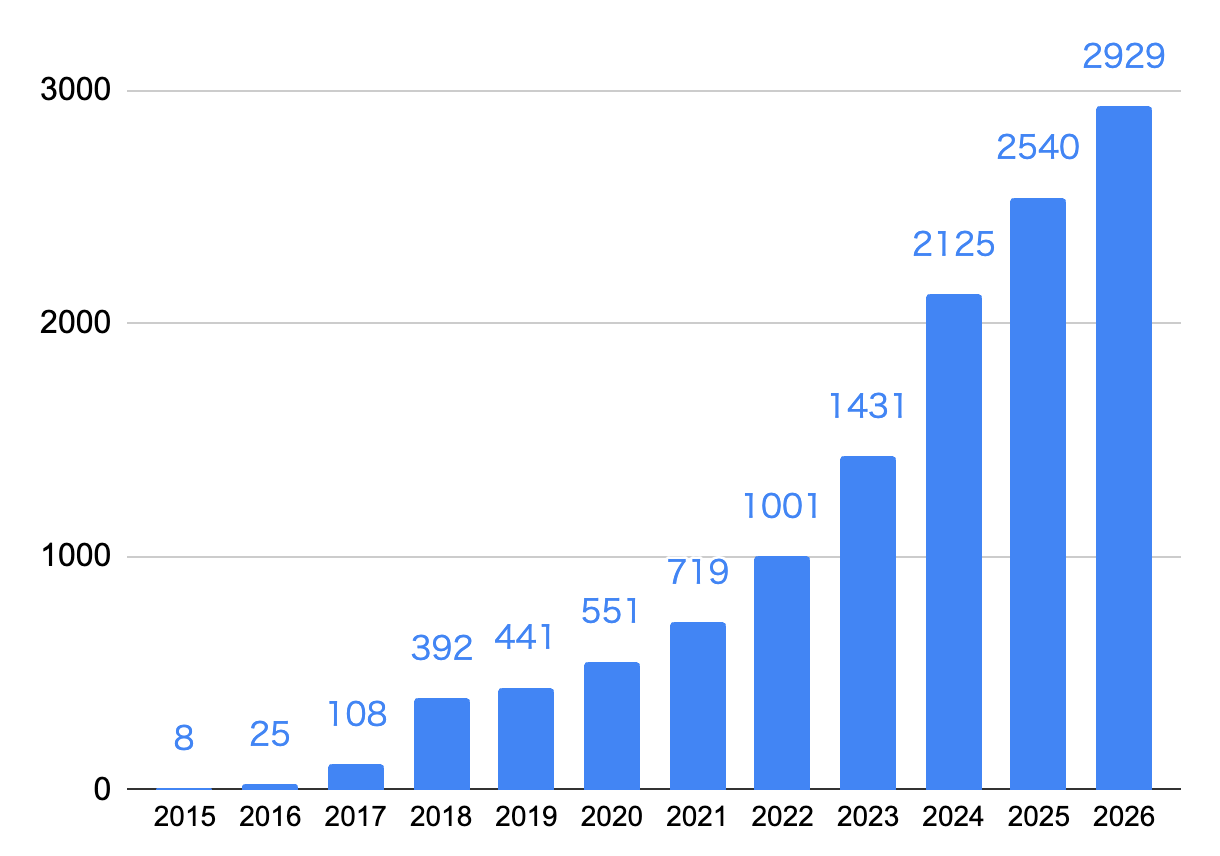
それでは、リスク資産(投資分のみ)の推移を【年間】【月間】で見ていきましょう。
【年間】証券口座(リスク資産)の推移
今月は「今暴落がきたらハラハラしそう」という感覚により、念のため月初に約100万円分ほど売却しておきました。
たまたま後半に相場が崩れたのですが、このちょっとした売却のおかげで、私の心は平穏のままです。
やっぱり長期投資は、自分なりのリスク管理が何より大事なんだなと痛感しました。
【月間】証券口座(リスク資産)の推移
2022年1月からの、月別の推移です。
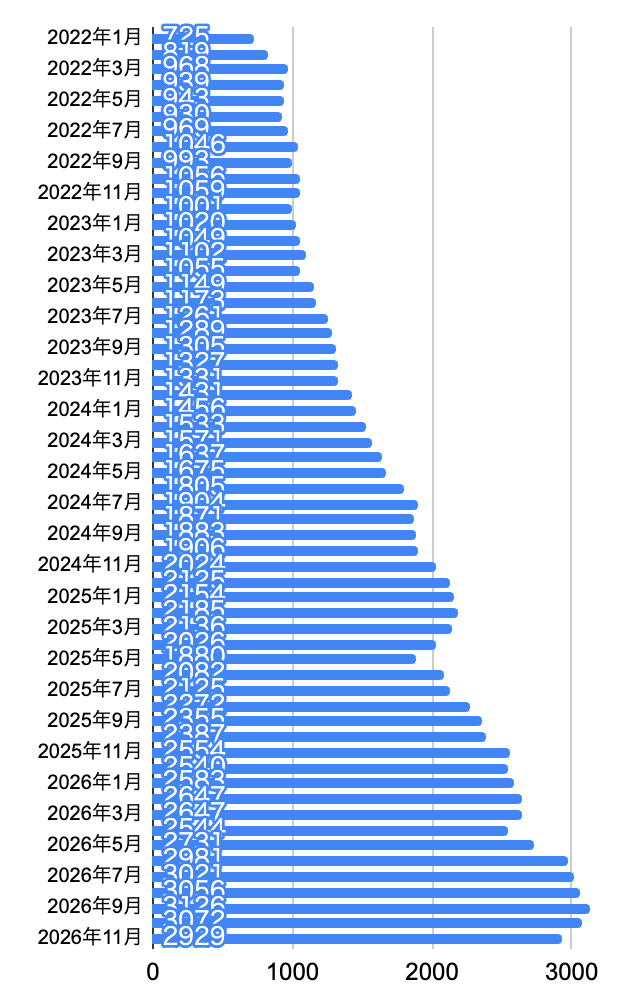
証券口座は2か月連続のマイナスで、今月は3000万円を割りました。
約100万の売却を考慮すると、そこまで大きな下げではないかな?
ただしここ1年の上昇が大きかったぶん、ここからの調整も想定しておきたいところです。
山高ければ谷深し。
各口座の積立状況を、詳しく見ていきましょう。
NISA口座
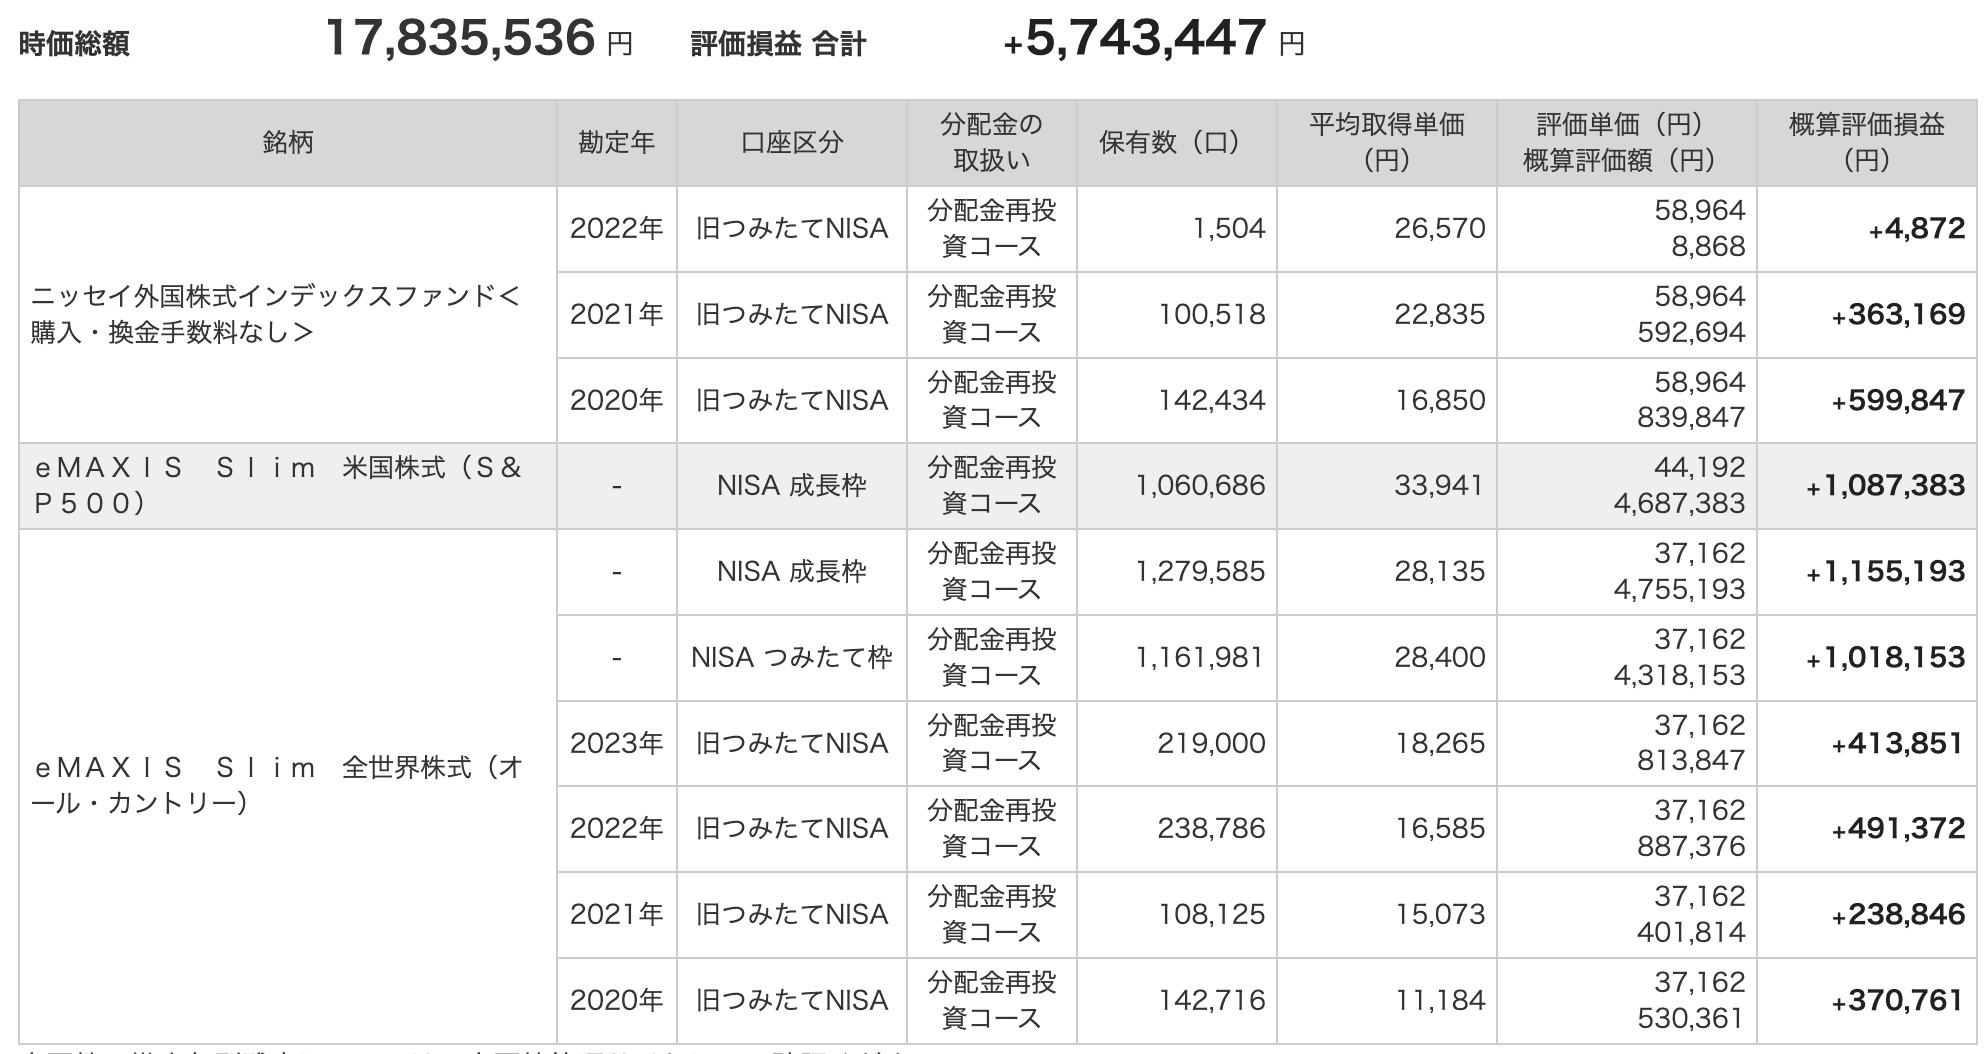
NISA1800万円の枠には、オルカンとS&P500を買っています。
非課税枠(iDeCo含む)は、新NISA枠を全て埋めたら、2420万円となる予定です。
関連▶︎【運用3000万円のその後】 非課税枠2420万円を埋めたら、積立を終了します。
私の新NISA戦略は、こちら。
特定口座
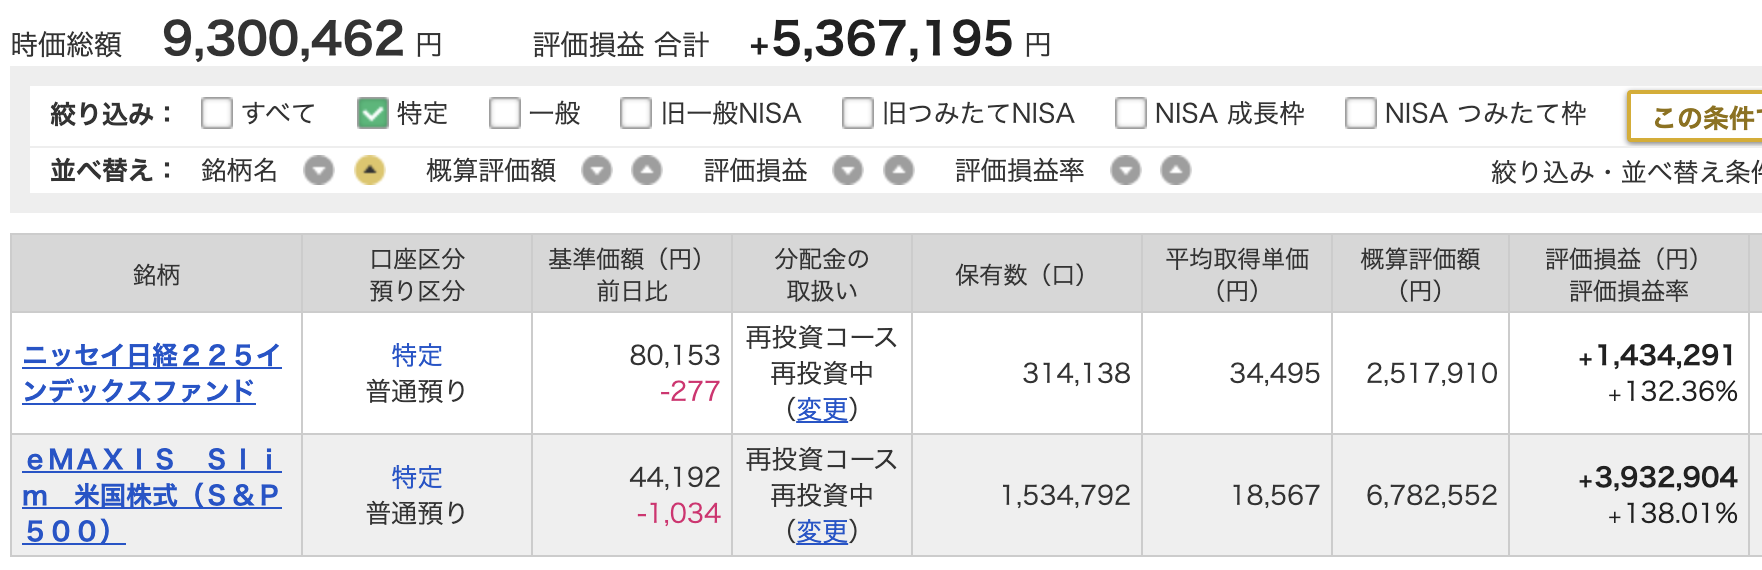
今月は、旧NISA時代から持っていたニッセイ外国株式インデックスファンドを、全売却しました。
特定口座が1000万円を切りました。
2026年は、iDeCo年間27.6万円以外は、特定口座からNISA枠360万円を移行しています。
マネックス証券で自動売却が開始したので、来年からは特定口座のS&P500を自動売却予定です。

iDeCo
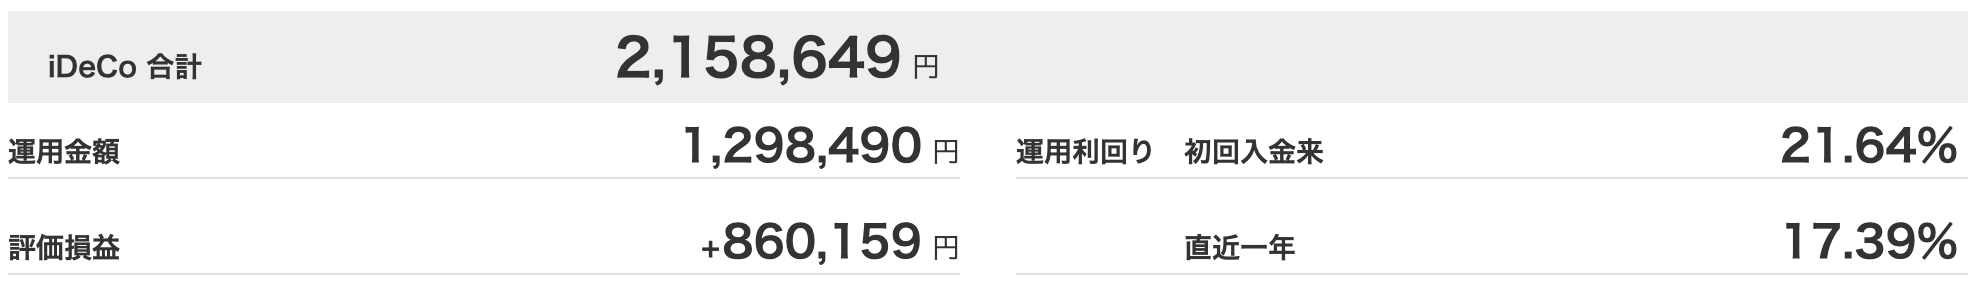
iDeCoは、2022年1月より月額2.3万円で開始しました。
つい取り崩ししてしまう散財脳の私にとって、やはりiDeCoの存在はありがたいですね〜。
iDeCoのメリットは、ズバリ60歳まで引き出せないこと。
あと、個人事業主にとって全額控除になるのは、やっぱり助かる!
S&P500の現状
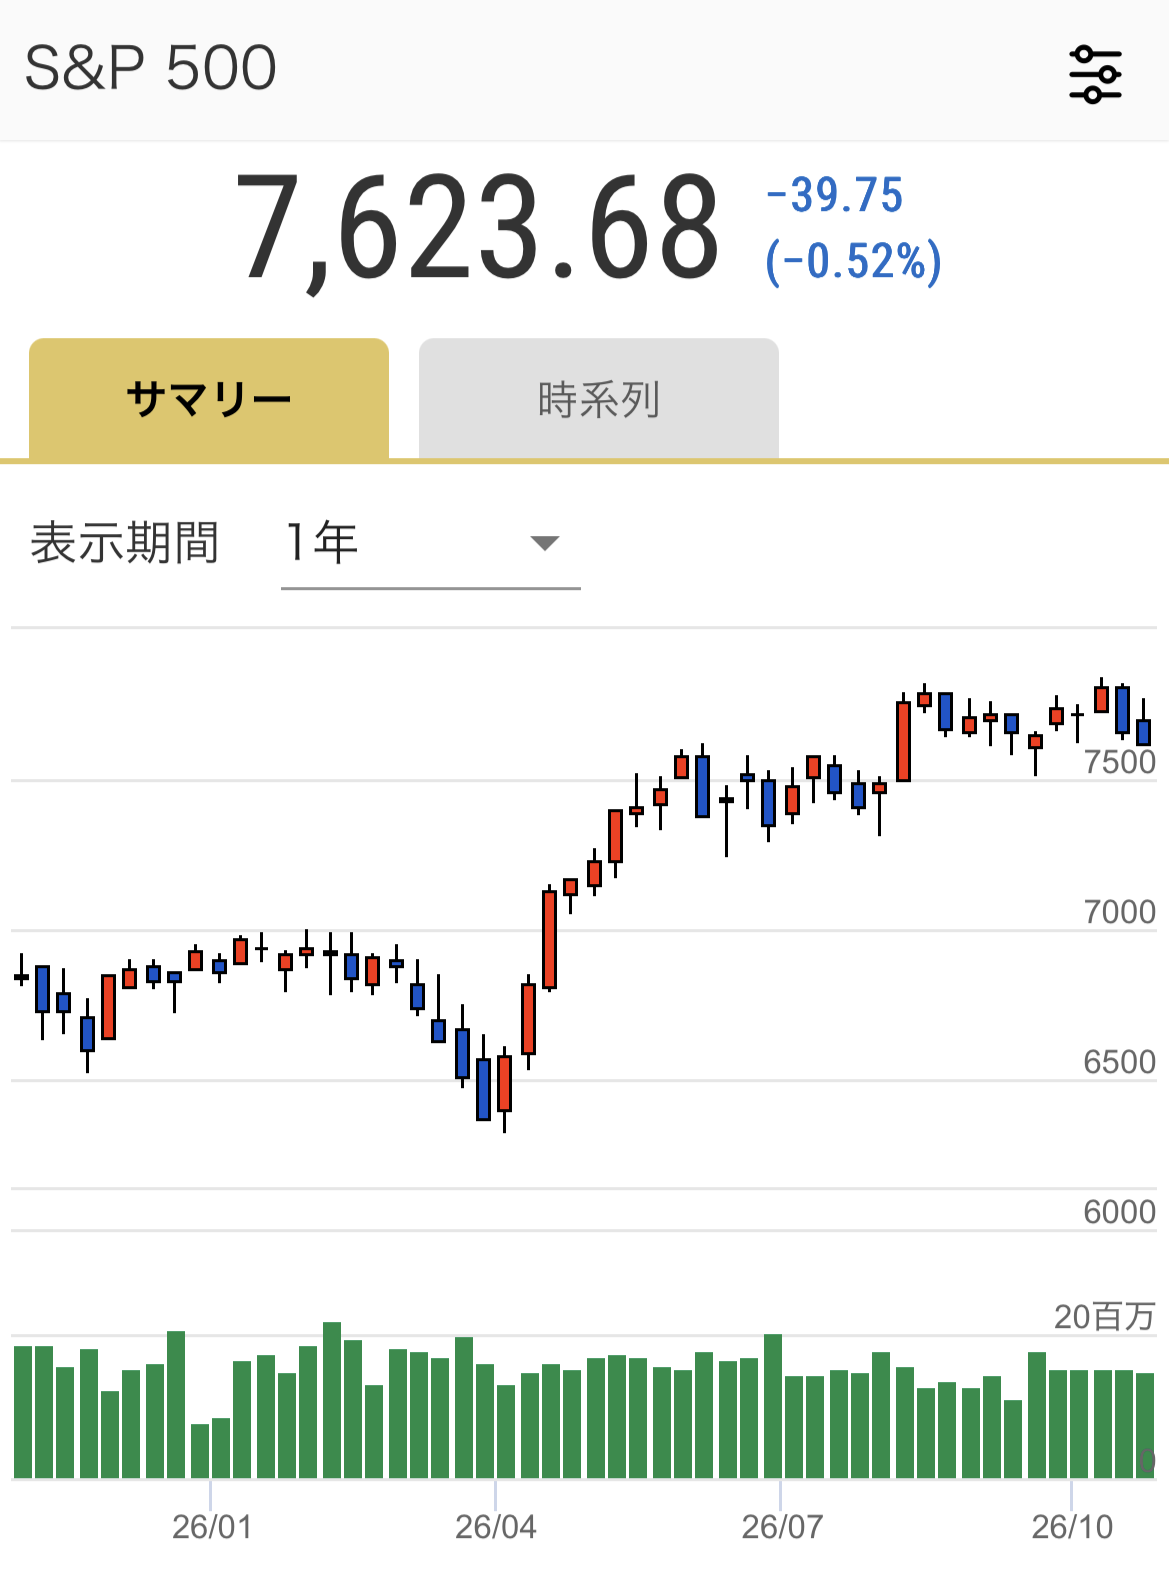
S&P500は、7623(2026年10月)。
7816(2026年8月)の最高値からは、少し下がった水準です。
S&P500は、8月以降7500〜7800のあたりで横ばいが続いていますね。
為替(ドル円)の現状
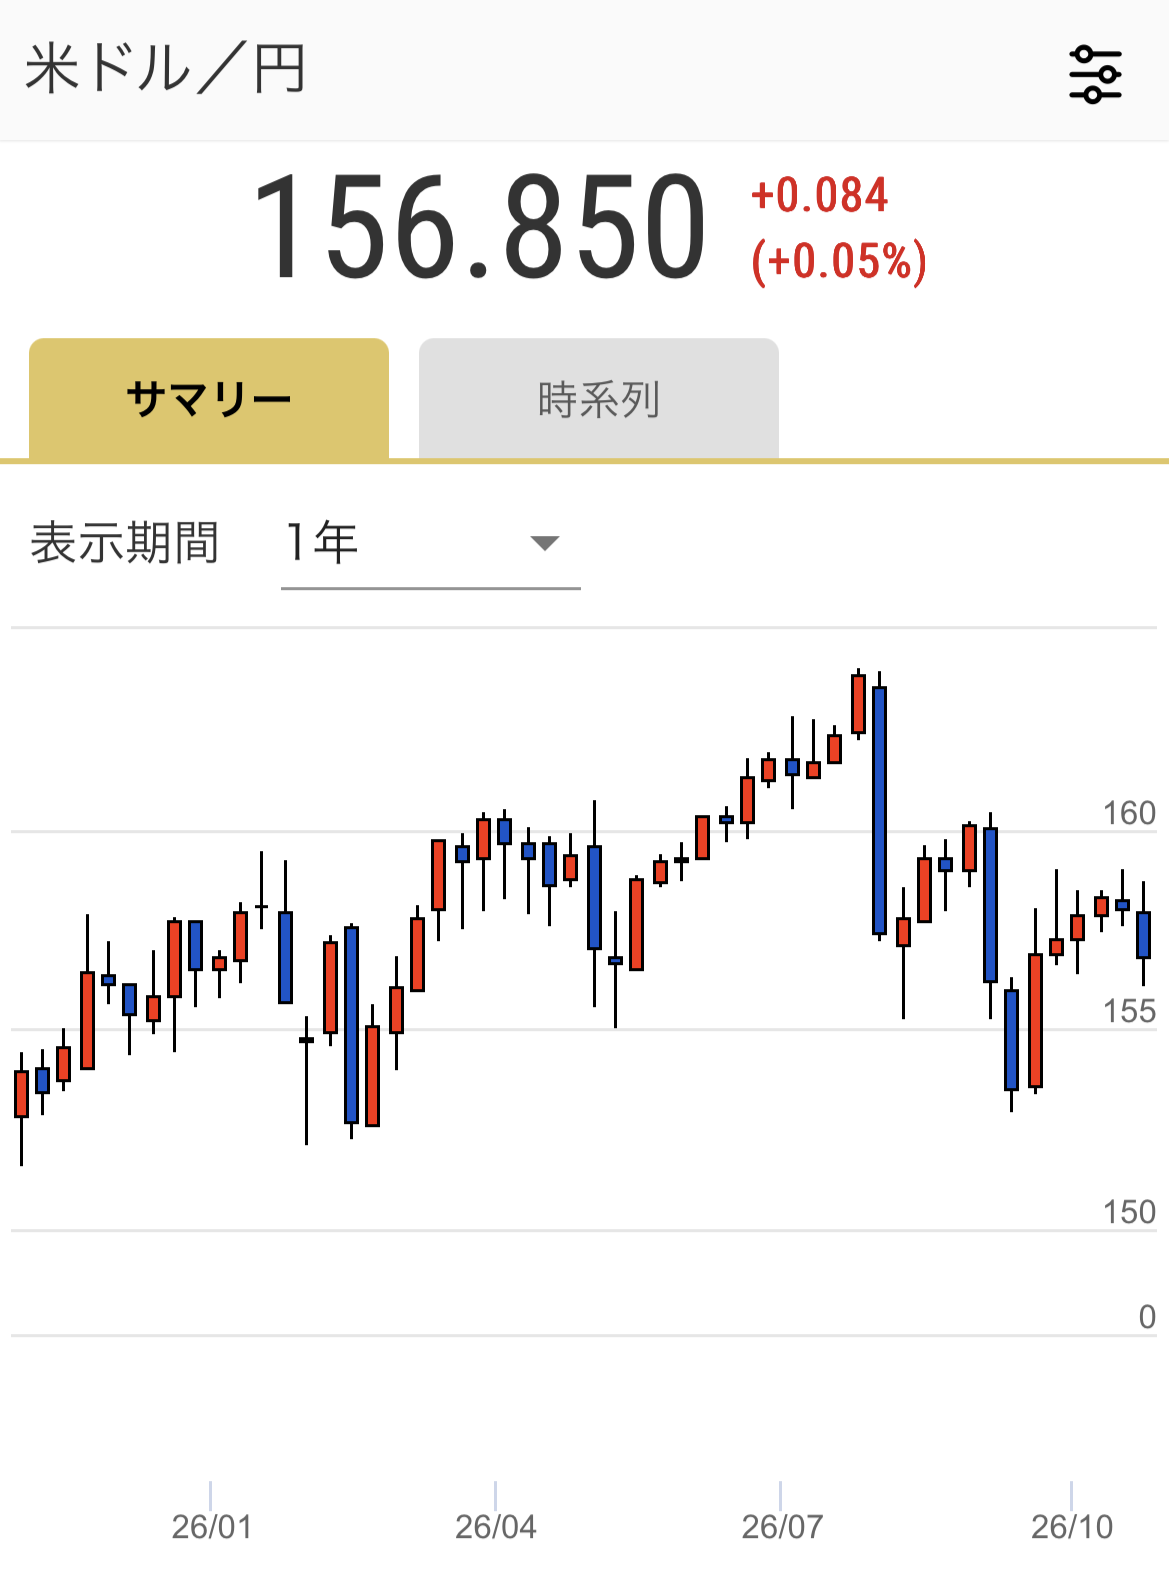
一方、ドル円は156円台。8月に大きく円高に振れたあとは、少しずつ戻しています。
2026年10月のトピックス:投資信託を100万円取り崩しました
2026年10月前半に、特定口座で持っていた投資信託を約100万円分売却しておきました。
関連▶︎【明日暴落がきたらどうする?】3000万円サイドFIRE女の売却ルール。
売った理由は、明日暴落が来たら、心がざわつくから。
売却してどう感じたかというと、キャッシュが増えたことでシンプルにほっとしました。
米国株は11月の中間選挙前後で値動きが大きくなるかもしれないし、為替も不安定ですしね。
もし何事もなければ、来年のNISAを埋める資金にしようと思います。
長期投資は無理せず、心穏やかに続けようね。
さて、ここからはほぼ先月同様の内容なので「もう見たよ。」という方は飛ばしてくださいね。
私の2026年の投資戦略を、4つご紹介します。
2026年の投資戦略① 月12.3万円つみたて
私のつみたて内容は、こちらです。
- 年間120万円|成長投資枠|e MAXIS Slim 米国株式
- 年間120万円|成長投資枠|e MAXIS Slim 全世界株式
- 月間10万円|つみたて投資枠|e MAXIS Slim 全世界株式
- 月間2.3万円|iDeCo|e MAXIS Slim 全世界株式
2026年は、特定口座360万円分を売却し、NISA(123)に充てます。
そのほか毎月2.3万円のみ、iDeCoへ自力積立予定(4)です。
今年は投資は最低限にして、遊び用資金を増やします♪
2026年の投資戦略② クレカ積立10万円
dカードで10万円積立をすると、730ポイントが付与されます。
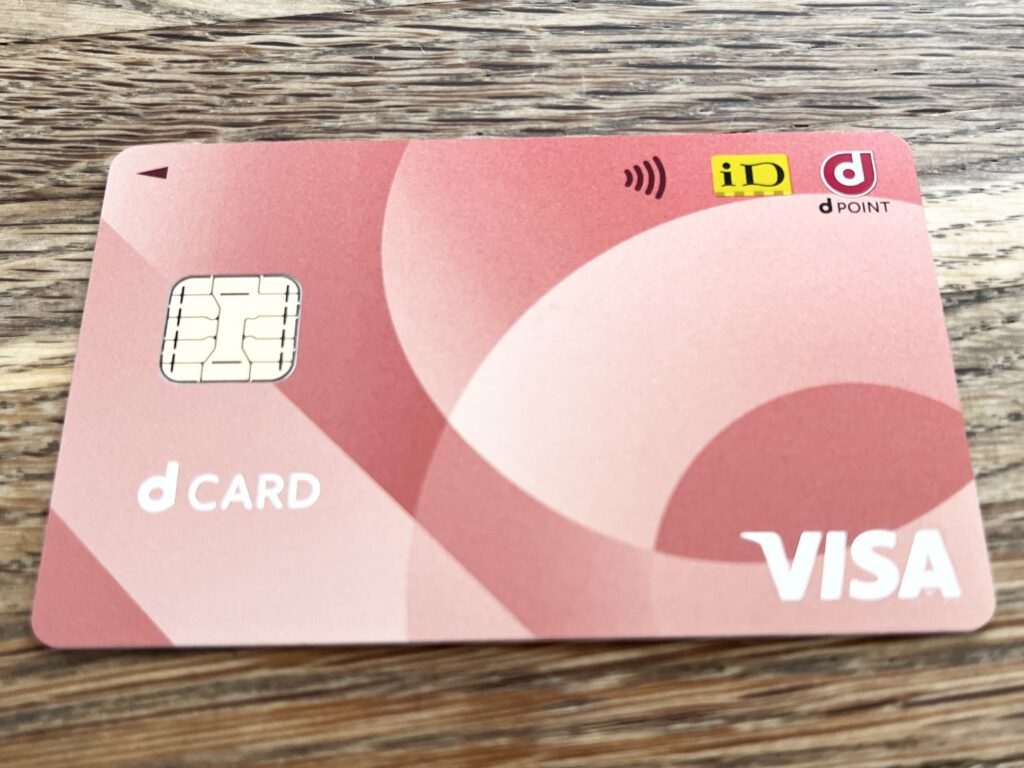
そのほか投資信託の保有額にあわせて、毎月ポイントが付与されます。
ポイントはどれくらい獲得できる?
私の場合はクレカ積立をするだけで、年間でポイント約1.4万円分を獲得できています。(2025年末時点)

SBI証券や楽天証券でもポイントがつくので、今から口座開設する方は調べてみてくださいね。
2026年の投資戦略③ リスク管理はしっかりする
ほぼほったらかしの長期積立投資ですが、私が最も重要視しているのは、リスク管理。
しつこくお伝えしていますが、長期投資は一生マラソンをするようなもの。
つまり私は、
- 退場しないこと
- 継続すること
が最重要だと思っています。
2026年では、引き続き「キャッシュ300万円確保」をルールとしています。
2026年の投資戦略④ ハピタスを利用する
もしあなたが証券会社を開設するならば、ハピタスというポイントサイト経由は必須ですよ。
【ハピタス経由】(2026/11/1時点)
- 楽天証券新規口座開設+30日以内に50,000円以上の入金=20000ポイント
- SBI証券新規口座開設+50,000円以上の入金=15000ポイント
キャンペーン内容は日々変動するのでご注意を。
クレジットカードでNISA積立をするなら、対応するクレカもハピタスで同時に作りましょう。
登録がまだの方は、追加で最大2300ポイント(2026年11月時点)がもらえるこちらからどうぞ。
まとめ
以上、今月の投資結果紹介でした。
2026年もあと少しですが、年末までにどのへんに着地するのでしょう?
お金は万能ではないけど、人生を豊かにしてくれるものの一つです。
投資初心者の方にはまずは100万円(ここが一番きついけど)、次に1000万円を目標にがんばろう!とお伝えしたいです。
私は、これらの考えを大切にしています。
- 主婦だって個人資産を持っていい
- 資産形成は、40代からでも決して遅くない
- 経済的自由があれば、好きなことを仕事にできる
どれか一つでも響くものがあったらうれしいです。
こちらの投資結果は毎月公開しています。もしこのデータがどなたかのお役にたったり、モチベーションになったりしたら私も嬉しく思います。いっしょに頑張りましょう。
2026年の新NISAも、お互い自分のペースでがんばろうね。
【関連】よろしければ、こちらもどうぞ。